



来自中东的供应缩减与中国进口需求上升,正在助推布伦特油价上涨,加剧通胀风险,推高债券收益率,并提振美元汇率。美俄之间的柴油协议无法抑制石油需求,而中国的石油需求正不断走高。
周三(10月14日)欧洲交易时段时,WTI原油价格连续第五天上涨,盘中交易价格约为每桶95.32美元。与此同时,布伦特原油期货价格盘中站上每桶 106.10 美元,跨期价差(近月与远月合约差价)维持深度现货升水结构,近远月价差进一步走阔,这明确反映出现货市场处于极度紧缺的供给状态。
根据克普勒(Kpler)的数据,10月份霍尔木兹海峡的石油运输量大幅下降。在截至10月10日的七天内,日均运量为1050万桶,较冲突爆发前1710万桶的水平下降38%。另一权威数据相对更高:9月海峡日均运量为1811万桶,而中东冲突爆发前八周的日均运量为1822万桶。沙特的油轮与石油设施再度遭遇袭击,令各石油出口国深感担忧。此外,尽管OPEC+自今年第二季度起逐步推行了名义上的配额增产计划,且沙特等主产国在数据上提高了产量,但地缘封锁导致这些“纸面增量”难以顺畅转化为实际的物理供应。叠加地缘威胁升级,各大国际保险公司已将波斯湾海域的“战术风险附加费”上调了近150%,导致单艘超大型油轮(VLCC)的单航次保费骤增数百万元,进一步挤压了原油贸易的实际流动性。
美国与俄罗斯近期达成了一份柴油协议,表面看似成效显著,但实际上仅能够满足美国9天的柴油需求,并且相关货物还将分批次陆续交付。从精炼油产业链来看,当前全球柴油库存整体较五年均值低18%左右,炼厂利润率居高不下;仅凭一次性的短期增量,根本无法填补秋季农忙与冬季供暖季交织带来的系统性柴油缺口。油价想要持续下行,需要系统性解决产油国冲突带来的供应短缺与各类风险。
除居高不下的地缘风险溢价与处于历史高位的运输成本之外,中国石油进口增加的相关报道,也在推动布伦特油价走高。中东冲突最激烈时期,中国石油进口曾显著下滑,这一因素阻止布伦特油价刷新历史纪录,也帮助全球躲过一场经济危机。据彭博社消息,未来90天内,将有96艘载重200万桶及以上的油轮抵达中国港口,该数字为2月底以来最高值。这相当于约1.92亿桶原油将在未来三个月内集中到港,平均每日增量超200万桶。主要原因在于国内炼厂秋检结束后的开工率回升,以及对即将到来的出行旺季和工业复苏的备货需求。
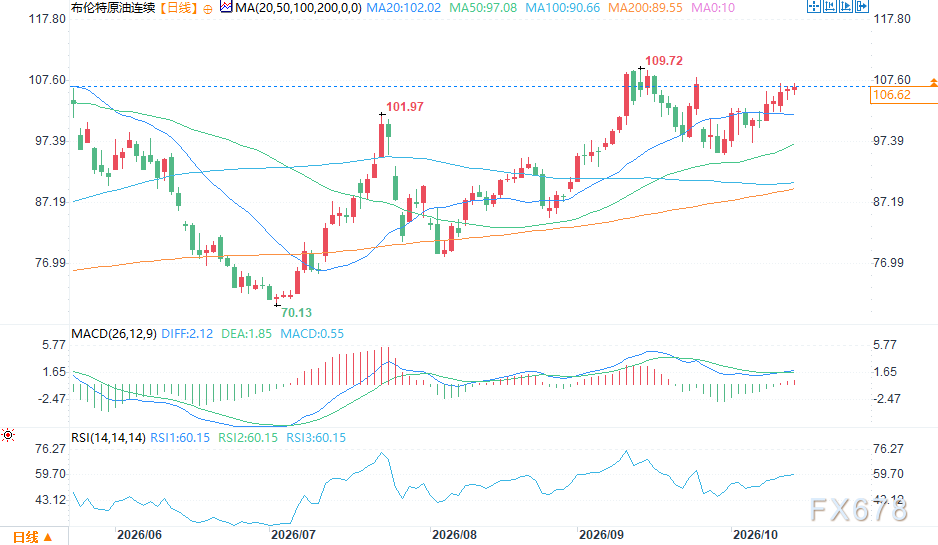
(布伦特原油日图 来源:易汇通)
尽管如此,仍有几点值得关注。
第一,油价越逼近100美元,美国就会越发积极地推动冲突化解、促成和平。对于价格略高的布伦特原油,美国进行干预的心理门槛大约在105美元附近。一旦油价触及这一红线,美联储遏制通胀的努力将面临前功尽弃的风险,进而直接拖累本土消费者信心与白宫的民意支持率。因此,届时华盛顿很可能会释放战术石油储备(SPR)、对特定制裁豁免进行政策微调,或施压OPEC+进一步放宽配额限制来强行压制油价。
第二,石油的供给与需求均缺乏价格弹性,供需平衡仅发生1%的变动,就可能造成油价10-20%幅度的波动。在边际供需极度脆弱的当下,哪怕OPEC+释出小幅度的额外产能增量,或市场出现关于停火谈判的“风吹草动”,都会在衍生品市场上触发高杠杆空头或多头的快速平仓。也就是说,即便只是力度有限的调控举措,油价也有可能出现下跌,这并不出人意料,目前市场似乎已经形成了这样的条件反射。
第三,来自中国的需求持续攀升。今年春季,市场普遍预期和伊朗的冲突会很快结束,因此中国长期在高油价下缩减采购、动用石油储备,这也是当时压制油价的关键因素。但到了秋季,中国开始采购10月交割的合约,需求持续走高。值得注意的是,随着中国战略石油储备(SPR)在前期消耗后进入补充周期,加上地缘政治不确定性促使买家寻求更高的安全库存阈值,这种“补库需求”与消费复苏叠加,形成了强有力的买方支撑。
供应缩减之外,油轮运费成本再度创下新高,运费占原油总成本比重达到三分之一;再叠加市场波动带来的风险溢价抬升。从波罗的海原油运价指数(BDTI)来看,中东至亚洲航线的运费在短时间内翻倍,运力紧张导致“买方自提成本(CIF)”被大幅推高。即使OPEC+试图通过提升配额来平衡市场,瓶颈也已从“无油可采”转移到了“无船可运”的航运物流端。
以上种种,都有可能加速通胀上行,继而推高债券收益率,进一步走强美元。二次通胀风险的抬头使得市场对美联储等主要央行“长期维持高利率”的预期再度强化,美国10年期国债收益率随之攀升,资金回流美元资产,进而对全球非美货币形成流动性挤压,引发新一轮的宏观金融连带震荡。
根据克普勒(Kpler)的数据,10月份霍尔木兹海峡的石油运输量大幅下降。在截至10月10日的七天内,日均运量为1050万桶,较冲突爆发前1710万桶的水平下降38%。另一权威数据相对更高:9月海峡日均运量为1811万桶,而中东冲突爆发前八周的日均运量为1822万桶。沙特的油轮与石油设施再度遭遇袭击,令各石油出口国深感担忧。此外,尽管OPEC+自今年第二季度起逐步推行了名义上的配额增产计划,且沙特等主产国在数据上提高了产量,但地缘封锁导致这些“纸面增量”难以顺畅转化为实际的物理供应。叠加地缘威胁升级,各大国际保险公司已将波斯湾海域的“战术风险附加费”上调了近150%,导致单艘超大型油轮(VLCC)的单航次保费骤增数百万元,进一步挤压了原油贸易的实际流动性。
美国与俄罗斯近期达成了一份柴油协议,表面看似成效显著,但实际上仅能够满足美国9天的柴油需求,并且相关货物还将分批次陆续交付。从精炼油产业链来看,当前全球柴油库存整体较五年均值低18%左右,炼厂利润率居高不下;仅凭一次性的短期增量,根本无法填补秋季农忙与冬季供暖季交织带来的系统性柴油缺口。油价想要持续下行,需要系统性解决产油国冲突带来的供应短缺与各类风险。
除居高不下的地缘风险溢价与处于历史高位的运输成本之外,中国石油进口增加的相关报道,也在推动布伦特油价走高。中东冲突最激烈时期,中国石油进口曾显著下滑,这一因素阻止布伦特油价刷新历史纪录,也帮助全球躲过一场经济危机。据彭博社消息,未来90天内,将有96艘载重200万桶及以上的油轮抵达中国港口,该数字为2月底以来最高值。这相当于约1.92亿桶原油将在未来三个月内集中到港,平均每日增量超200万桶。主要原因在于国内炼厂秋检结束后的开工率回升,以及对即将到来的出行旺季和工业复苏的备货需求。
(布伦特原油日图 来源:易汇通)
尽管如此,仍有几点值得关注。
第一,油价越逼近100美元,美国就会越发积极地推动冲突化解、促成和平。对于价格略高的布伦特原油,美国进行干预的心理门槛大约在105美元附近。一旦油价触及这一红线,美联储遏制通胀的努力将面临前功尽弃的风险,进而直接拖累本土消费者信心与白宫的民意支持率。因此,届时华盛顿很可能会释放战术石油储备(SPR)、对特定制裁豁免进行政策微调,或施压OPEC+进一步放宽配额限制来强行压制油价。
第二,石油的供给与需求均缺乏价格弹性,供需平衡仅发生1%的变动,就可能造成油价10-20%幅度的波动。在边际供需极度脆弱的当下,哪怕OPEC+释出小幅度的额外产能增量,或市场出现关于停火谈判的“风吹草动”,都会在衍生品市场上触发高杠杆空头或多头的快速平仓。也就是说,即便只是力度有限的调控举措,油价也有可能出现下跌,这并不出人意料,目前市场似乎已经形成了这样的条件反射。
第三,来自中国的需求持续攀升。今年春季,市场普遍预期和伊朗的冲突会很快结束,因此中国长期在高油价下缩减采购、动用石油储备,这也是当时压制油价的关键因素。但到了秋季,中国开始采购10月交割的合约,需求持续走高。值得注意的是,随着中国战略石油储备(SPR)在前期消耗后进入补充周期,加上地缘政治不确定性促使买家寻求更高的安全库存阈值,这种“补库需求”与消费复苏叠加,形成了强有力的买方支撑。
供应缩减之外,油轮运费成本再度创下新高,运费占原油总成本比重达到三分之一;再叠加市场波动带来的风险溢价抬升。从波罗的海原油运价指数(BDTI)来看,中东至亚洲航线的运费在短时间内翻倍,运力紧张导致“买方自提成本(CIF)”被大幅推高。即使OPEC+试图通过提升配额来平衡市场,瓶颈也已从“无油可采”转移到了“无船可运”的航运物流端。
以上种种,都有可能加速通胀上行,继而推高债券收益率,进一步走强美元。二次通胀风险的抬头使得市场对美联储等主要央行“长期维持高利率”的预期再度强化,美国10年期国债收益率随之攀升,资金回流美元资产,进而对全球非美货币形成流动性挤压,引发新一轮的宏观金融连带震荡。


 沪公网安备 31010702001056号